

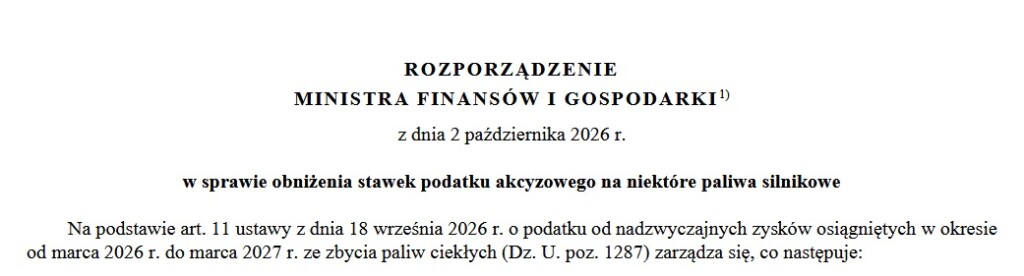
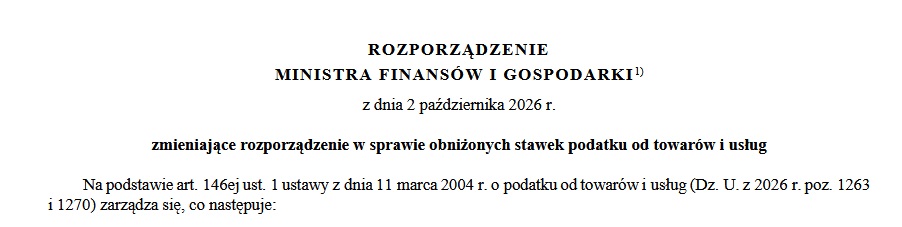
Przez wszystkie media przeleciała hurrainformacja. Oto w wyniku podpisu złożonego pod ustawą o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca 2026 r. do marca 2027 r. ze zbycia paliw ciekłych minister ds. finansów publicznych opublikował dwa rozporządzenia - w sprawie obniżenia stawek podatku akcyzowego na niektóre paliwa silnikowe oraz zmieniające rozporządzenie w sprawie obniżonych stawek podatku od towarów i usług. Co prawda me(r)dia podały to ciut inaczej, łącząc dwa rozporządzenia w jedno, ale sens przynajmniej został zachowany.
Ponad wszelką wątpliwość pierwsze rozporządzenie zostało wydane na podstawie delegacji ustawowej zawartej w art. 11 ustawy z dnia 18 września 2026 r. o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca 2026 r. do marca 2027 r. ze zbycia paliw ciekłych (Dz. U. poz. 1287).
Ale drugie rozporządzenie (chronologicznie pierwsze) zmieniające rozporządzenie w sprawie obniżonych stawek podatku od towarów i usług mogło być wydane znacznie wcześniej. Dla niego bowiem ustawa podpisana w dniu wczorajszym jest całkowicie obojętna!
Popatrzmy zresztą na przepis stanowiący podstawę wydanego rozporządzenia.
1. Minister właściwy do spraw finansów publicznych, w drodze rozporządzenia, w okresie, o którym mowa w art. 146ef , może obniżać stawki podatku do wysokości 0%, 5% lub 8% dla dostaw niektórych towarów i świadczenia niektórych usług albo dla części tych dostaw lub części świadczenia usług oraz określać warunki stosowania obniżonych stawek.
2. Minister właściwy do spraw finansów publicznych przy wydawaniu rozporządzenia, o którym mowa w ust. 1, uwzględnia:
*specyfikę obrotu niektórymi towarami i świadczenia niektórych usług;
*przebieg realizacji budżetu państwa.
Ten „pisowski” przepis (wprowadzony w 2022 r.) mógł zatem być wykorzystany również wcześniej. Przykład z sierpnia tego dowodzi.
Co z tego wynika?
Ano to, że rozpętana histeria medialna i polityczna (vide: wpisy różnych Tusków, Giertychów i pomniejszych POsłów w mediach społecznościowych) miała tylko jeden cel – umożliwić dorwanie się do finansów Orlenu jeszcze przed czerwcem 2027 roku.
Bo tak naprawdę ustawa z dnia 18 września 2026 r. o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca 2026 r. do marca 2027 r. ze zbycia paliw ciekłych (Dz. U. poz. 1287) to koło ratunkowe tonącego rządu.
A raczej kroplówka przedłużająca jego agonię…
https://niepoprawni.pl/blog/humpty-dumpty/ceny-paliwa-obnizone-rzad-rozwial-watpliwosci


Komentarze
Pokaż komentarze (1)